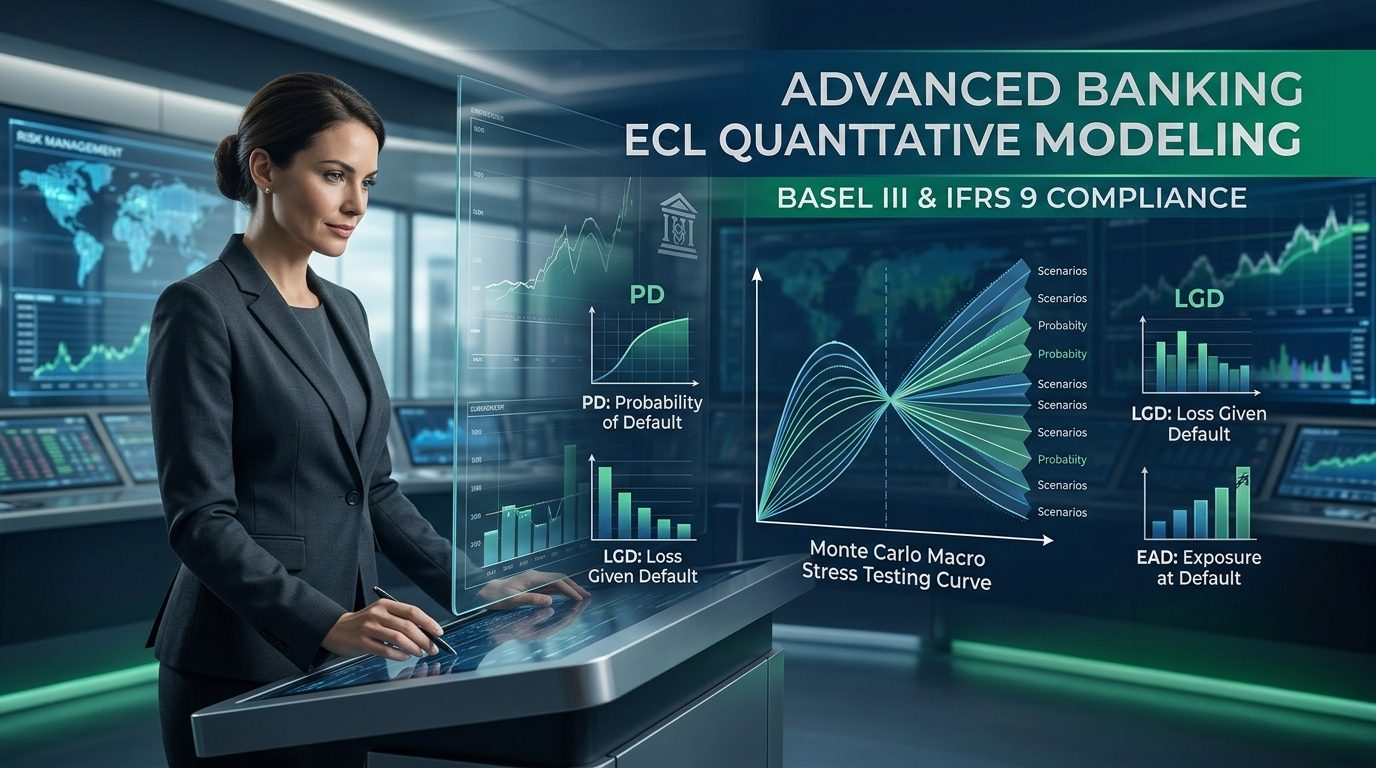
Chương trình chuyên sâu trang bị đầy đủ công thức toán học, thuật toán mô phỏng Monte Carlo và kỹ thuật xây dựng ma trận chuyển dịch nợ phục vụ tính toán vốn an toàn CAR và dự phòng rủi ro.
MÃ: IRB-2026
Executive Basel
Basel II/III & Fed SR 11-7
Mô Hình Hóa Xác Suất Vỡ Nợ (PD – LGD – EAD) & Stress Testing Chuẩn Basel II/III
Làm chủ phương pháp định lượng rủi ro tín dụng theo chuẩn mực quốc tế Basel III và IFRS 9. Thực hành mô hình Vasicek, Forward-Looking và kịch bản căng thẳng.
Độ chuẩn xác
ECL 12M/LE
Gini > 0.68
Tốc độ xử lý
RWA -28%
Real-time / hồ sơ
Giảm nợ xấu
Monte Carlo
NPL kỳ vọng
Thời lượng
10 Tuần (48 Giờ thực hành)
Live Lab & Mentoring
person
Chuyên gia giảng huấn:
ThS. Trần Đình Hưng (Former Model Validator)
Chuyên gia Định lượng Rủi ro Tín dụng & Khung chuẩn IFRS 9
MÃ: IRB-2026
CHỨNG CHỈ QUANTS
TUYỂN SINH COHORT 2025/2026
10 Tuần (48 Giờ thực hành)
Hình Thức
Chuyên sâu In-house & Public
Khai Giảng
Thứ Bảy, 05 hàng tháng
LAB MÔ PHỎNG ĐỊNH LƯỢNG
NODE: RMD-LAB-01
Dữ liệu thực hành mẫu
1.000.000+ Hồ Sơ Ngân Hàng
Dữ liệu ẩn danh chuẩn Basel
Xếp hạng
AAA
Học viên được cấp tài khoản Jupyter Sandbox GPU và kho mã nguồn Python / R / SQL mẫu hoàn chỉnh để chạy trực tiếp trên máy chủ tính toán.
Mục Tiêu & Nội Dung Đào Tạo
menu_book Khung Chương Trình Chi Tiết (Syllabus)
4 PHẦN CHUYÊN SÂU• Phân tích lộ trình chuyển đổi từ phương pháp SA sang FIRB và AIRB.
• Công thức tính toán Tài sản có rủi ro (RWA) và hệ số tương quan tài sản (Asset Correlation).
• Tối ưu hóa cấu trúc vốn tự có Tier 1 và Tier 2 trong cân đối ALCO.
event_available
Chọn Đợt Khai Giảng
Đang Mở Tuyển Sinh
verified_user
150+ cựu học viên đã tốt nghiệp xuất sắc các khóa trước
Học phí ưu đãi / Thực thu
24.500.000
VNĐ
29.000.000 đ
local_fire_department
Chỉ còn 3/10 suất ưu đãi Early-Bird
70%
Tiết kiệm: 4.500.000 đ
Tự động giữ suất
trending_up
Chính sách tăng giá: Học phí đợt kế tiếp sẽ tăng +10% sau khi đợt hiện tại chốt đủ sĩ số. Đăng ký sớm để cố định mức học phí tốt nhất.
verified Bao gồm giáo trình, GPU Lab & Chứng chỉ
Thời lượng học:
10 Tuần (48 Giờ thực hành)
Hình thức đào tạo:
Chuyên sâu In-house & Public
Lịch học trong tuần:
Tối Thứ 4 & Thứ 6, 19:30 - 21:30 | Khai giảng: 05/11/2025
Hóa đơn doanh nghiệp:
VAT E-Invoice 100%
Bảo mật thông tin & Ký quỹ theo quy chuẩn bảo mật tài chính